Dominar las concesiones del vendedor
Dominar las concesiones del vendedor
Dado que casi el cuarenta y cinco por ciento de las compraventas inmobiliarias se cierran con concesiones del vendedor, los compradores actuales disponen de una capacidad de negociación sin precedentes. El aumento del inventario y los elevados tipos de interés hipotecarios han transformado el equilibrio de poder en todo el mercado. Entender cómo solicitar la cobertura de gastos de cierre, reducciones temporales de la tasa de interés y créditos para reparaciones permite a los compradores reducir sustancialmente los costes iniciales y obtener un alivio financiero a largo plazo.
El cambio de poder
El panorama inmobiliario actual refleja una profunda transformación en la dinámica de negociación, a medida que las condiciones del mercado se inclinan nuevamente a favor de los compradores. Durante años, los adquirientes se enfrentaron a una competencia feroz, renunciando a protecciones esenciales y ofertando muy por encima del precio de catálogo simplemente para asegurar una vivienda. Ese ritmo frenético se ha enfriado de forma notable bajo la presión de mayores costes de financiación hipotecaria, una oferta creciente de propiedades en venta y plazos de comercialización promedio más prolongados. Inmuebles que antes desataban guerras de ofertas inmediatas ahora permanecen en los portales MLS locales durante semanas, obligando a los propietarios a enfrentarse a un grupo de compradores mucho más cauteloso. En este escenario reajustado, aproximadamente el cuarenta y cinco por ciento de las transacciones residenciales cerradas incluyen concesiones tangibles por parte del vendedor. Estas ayudas financieras demuestran que los propietarios están cada vez más dispuestos a mantener vivas las operaciones antes que arriesgarse a ver cómo sus inmuebles quedan estancados indefinidamente. Para los compradores potenciales que inician negociaciones, esta tendencia estadística no representa un mero dato sectorial interesante, sino un mandato directo para exigir un respaldo económico sustancial antes de firmar cualquier contrato definitivo de compraventa.
Enfocarse en los gastos de cierre
En lugar de obsesionarse exclusivamente con reducir el precio nominal de publicación, los compradores experimentados priorizan la ayuda directa para cubrir los gastos de liquidación de su propio bolsillo. Muchos compradores agotan gran parte de sus reservas de liquidez al reunir el pago inicial, lo que los deja vulnerables frente a las elevadas comisiones de los prestamistas, impuestos sobre transmisiones patrimoniales, pólizas de título y tasas de registro municipal que vencen el día del cierre. Solicitar que la parte vendedora financie estos gastos obligatorios de la transacción preserva de inmediato un capital sumamente valioso, el cual puede mantenerse protegido en cuentas de ahorro para imprevistos. Cuando se estructuran con cuidado dentro de los límites regulatorios de la entidad crediticia, las hipotecas residenciales estándar permiten que los vendedores aporten varios puntos porcentuales del valor total del préstamo directamente para cubrir los costes habituales de cierre del comprador. En la adquisición de una vivienda unifamiliar de valor medio, esta estrategia puede conservar fácilmente entre diez mil y quince mil dólares en reservas de efectivo, manteniendo pagos mensuales prácticamente idénticos a los de un escenario de rebaja de precio sin ayuda. Plantear esta solicitud como una condición indispensable para la ratificación mutua del contrato permite al vendedor sostener su cifra formal de venta y resuelve el principal obstáculo financiero que separa al comprador de un acuerdo en firme.
Reducir el tipo de interés
Los persistentes tipos hipotecarios que rondan el siete por ciento han erosionado de manera determinante el poder adquisitivo tradicional, logrando que las concesiones de financiación creativa resulten mucho más valiosas que un simple descuento sobre el precio de lista. El mecanismo de concesión más potente en el mercado inmobiliario actual es la reducción temporal del tipo de interés financiada por el vendedor, a menudo articulada como una reducción dos-uno. Bajo esta estructura, el vendedor deposita un crédito en efectivo por adelantado en una cuenta de depósito en garantía al momento del cierre, lo que subsidia las cuotas hipotecarias mensuales del prestatario en dos puntos porcentuales completos durante los primeros doce meses y en un punto porcentual a lo largo del segundo año. Para lograr un ahorro mensual equivalente en el flujo de caja mediante una rebaja de precio convencional, el comprador tendría que convencer al propietario de reducir cincuenta o sesenta mil dólares del precio de venta, lo que casi siempre provoca un rechazo tajante. Por el contrario, financiar una reducción temporal de dos años suele costarle al vendedor únicamente una fracción de esa suma, convirtiéndose en un acuerdo extraordinariamente atractivo que resguarda los ingresos netos del propietario y brinda al comprador un alivio financiero determinante en sus cuotas mensuales cuando más lo necesita.
Aprovechar la inspección técnica
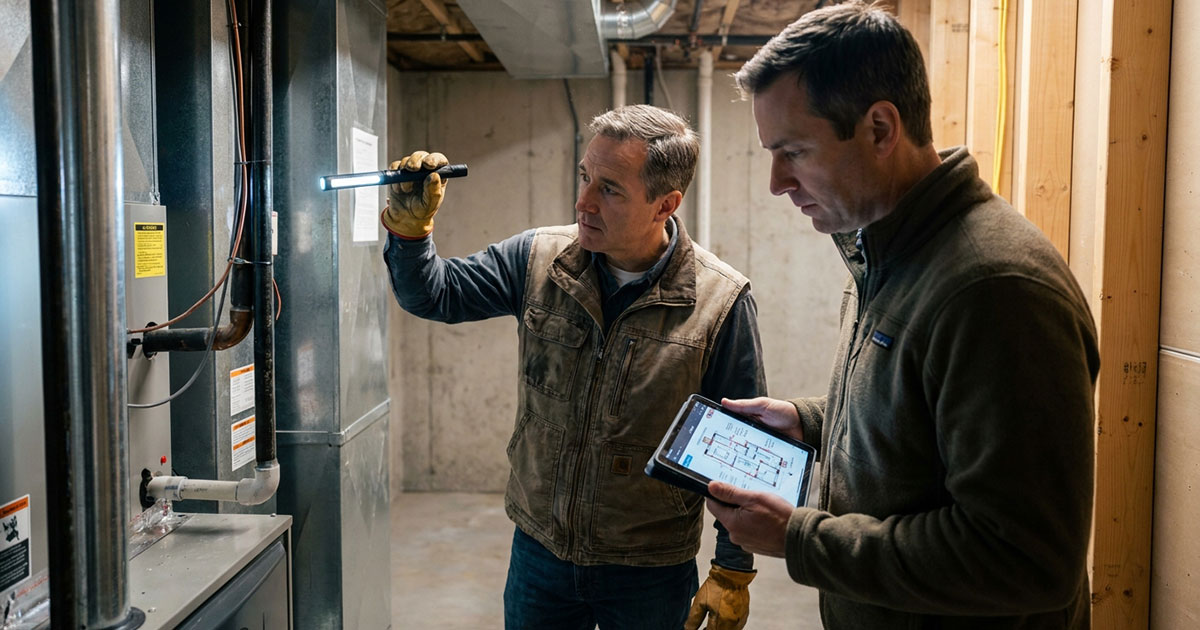
Las inspecciones técnicas profesionales de la propiedad otorgan a los compradores un margen de maniobra crucial para obtener concesiones financieras significativas justo cuando la operación entra en su etapa más delicada. Una vez que la propiedad pasa al estado de venta pendiente, el vendedor queda psicológicamente comprometido con la operación, por lo que la posibilidad de una cancelación contractual y un incómodo regreso al mercado público resulta sumamente desalentadora. Cuando la evaluación física integral revela de manera inevitable mantenimiento postergado, sistemas de climatización obsoletos, impermeabilización deteriorada en el tejado o deficiencias eléctricas, el comprador debe resistir la tentación de exigir reparaciones físicas a cargo del propietario. Pedir arreglos materiales a menudo se traduce en remiendos apresurados y de bajo coste realizados por los proveedores más económicos seleccionados por el vendedor, mientras que solicitar un crédito equivalente al cierre deja el control de calidad exclusivamente en manos del comprador. Al presentar presupuestos formales de contratistas junto con el informe pormenorizado del inspector, los compradores establecen una base objetiva para solicitar créditos sustanciales por reparaciones. Los vendedores comprenden de inmediato que estos desperfectos recién descubiertos pasan a ser de declaración obligatoria para cualquier futuro comprador, haciendo que un crédito en efectivo al cierre sea la vía más rápida, limpia y pragmática para culminar el proceso de plica.
Negociación estratégica
Conseguir el máximo nivel de concesiones exige una sincronización meticulosa, datos de mercado irrefutables y un profundo conocimiento del grado de urgencia personal del vendedor. Formular exigencias agresivas de concesiones sobre una propiedad renovada al detalle durante su primer fin de semana de visitas de puertas abiertas rara vez ofrece resultados favorables, ya que los agentes de la parte vendedora suelen aconsejar a sus clientes esperar ofertas competitivas. Por el contrario, la mayor capacidad de negociación surge cuando un inmueble supera el umbral de los treinta días sin lograr un contrato ratificado, o inmediatamente después de que se haya frustrado la financiación de un comprador anterior. Antes de redactar una oferta, colaborar estrechamente con un agente del comprador experimentado para evaluar las métricas de oferta en la zona, las concesiones en ventas comparables recientes y el calendario de mudanza del vendedor permite identificar los puntos clave de presión. Integrar la solicitud de concesiones en una propuesta limpia, sin complicaciones accesorias, que incluya plazos breves de inspección y una preaprobación hipotecaria sólida atenúa notablemente el impacto de solicitar fondos al vendedor. Cuando los propietarios perciben que aceptar créditos económicos garantiza un camino ágil y sin contratiempos hacia la firma definitiva, asumen de manera habitual gastos importantes de la transacción para llevar la operación a buen puerto.
John Doe
State of Hawaii
411 Pacific St Honolulu, HI 96817
Correo electrónico: service.myre@gmail.com
Teléfono: (555) 555-55-55
I take the time to listen carefully to understand my client’s needs, wants and concerns. I will be ready to take quick action when required and spend more time with those who aren’t quite sure which direction to take. My genuine concern for my client’s best interests and happiness ensures the job is done!